सहकारी क्षेत्रमा तरलता अभावको अवस्था के छ ?
कोभिड १९ को तेश्रो चरणमा आर्थिक मन्दी आउँछ भन्ने पूर्व अनुमान पहिले नै गरिएको थियो । दुईवटा भेरियन्टलाई जसोतसो थेगेको भएपनि अहिले कोभिड तेश्रो चरणमा प्रवेश गरेको छ । यससँगै हाम्रो मौद्रिक तथा आर्थिक प्रणाली, वाणिज्य एवं औद्योगिक प्रणालीमा प्रभाव देखिन थालेका छन् । विगत २ वर्ष यसको प्रभाव न्युन रुपमा रहेको थियो र कार्यसम्पादन प्रक्रिया सामान्यरुपमा अगाडि बढेको थियो । अहिले कोभिड सामान्य अवस्था गएर जनजीवन चलायमान भएको छ । सामान्य जीवन व्यवस्थापनकै क्रममा उद्योग व्यवसाय सञ्चलानमा आउन थालेको र आर्थिक गतिविधि चलायमान भएको हो । यसले पुँजी माग गर्यो र पुँजीको माग गर्ने सन्दर्भमा बचत झिक्ने र ऋण माग गर्ने कुरा विश्वव्यापी अभ्यास हो । नेपालमा पनि त्यो अभ्यास सहकारीका सदस्य र आमरुपमा नागरिकले गरे । बैंकहरुले बठ्याईं गरेर पहिलो चौमासिकमा ऋण लगानी ह्वात्तै बढाए । पहिलो चौमासिकमा नै लगानी बढाइयो भने त्यसबाट ब्याज आम्दानी गर्न सकिन्छ । तर बैंकहरुले आक्रामक भएर लगानी गरेपनि विगतमा गरेको लगानी असुली लयमा फर्किएको थिएन । उद्योग व्यवसाय लयमा फर्किएको भएपनि हाम्रो आर्थिक चक्रिय प्रणाली लयमा फर्किएको छैन । चक्रिय प्रणाली लयमा नआउँदा बैंकको किस्ता तिर्न नसक्ने र बैंकले एकोहोरो ऋण प्रवाह गरिरकेको कारण बैंकिङ सिष्टममा तरलता समस्या देखिएको हो ।
अर्कोतर्फ नेपालमा आन्तरिक राजनीतिक कारणले पनि समस्या देखियो । केहि समय बजेट होलिडे भयो । यसले गर्दा पुँजीगत खर्च न्यून हुन गयो । अहिले पनि त्यो खर्च १० प्रतिशत भन्दा न्यून छ । त्यससँगै रेमिट्यान्स लगातार घट्दै आएको छ । विदेशी सामान आयातमा पैसा बाहिरिएको छ । अर्कोतर्फ मानिसको उत्पादन प्रणाली ह«ास आएको छ । उत्पादन प्रणाली पनि मौद्रिक चक्रिय प्रणालीमा प्रवेश नगरेको अवस्था छ । सरकारको नीतिले नयाँ समस्यालाई समाधान गर्न नसकेको अवस्था छ । तरलताको चाप सहकारी क्षेत्रमा देखिएको छ । बैंकिङ क्षेत्रमा तातो आलु जस्तै भएकाले त्यसको प्रभाव सहकारीमा पनि पर्छ । अहिले बैंकका कर्मचारीहरु सहकारीहरुमा आक्रामक तवरले मार्केटिङ गरिराखेका छन् ।
तरलता समस्याको समाधान के त ?
यसको समाधान मौद्रिक नीतिलाई पुनरावलोकनमार्फत हुनेहो । यस आ.व.को पहिलो त्रैमासको मौद्रिक समीक्षाले केहि परिर्माजन गर्ने प्रयास गरेको छ । राष्ट्र बैंकले केहि खर्ब पैसा बजारमा पठाएको छ । तर पनि समस्या समाधान हुन सकेको छैन ।
यो विषयमा नेफ्स्कुन कसरी अगाडि बढेको छ ?
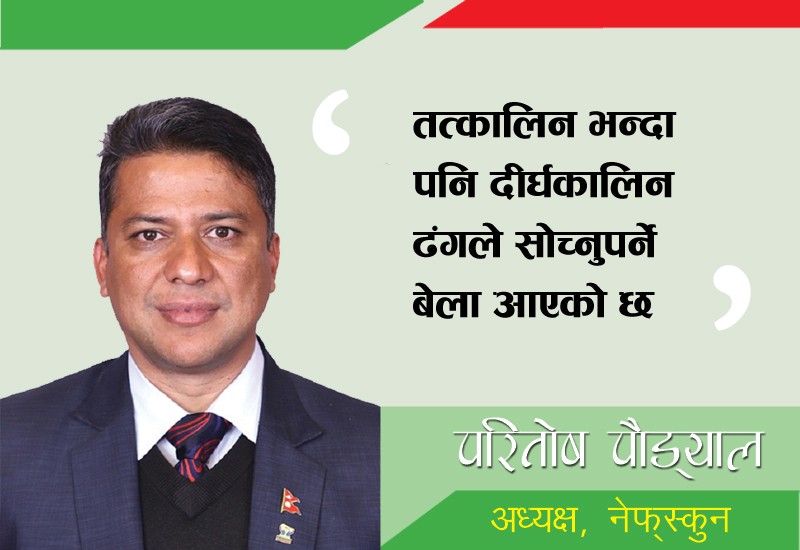
बचत ऋण सहकारी संस्थाहरुले बचत र ऋणको कारोबार तालुकदार निकायसँग गर्न भनिराखेका छौं । हामीसँग ६ खर्बभन्दा बढि पैसा रहेको छ । एकद्वार प्रणालीमार्फत सहकारीको पैसा आयो भने त्यति ठूलो समस्या होइन । तत्कालिन भन्दा पनि दीर्घकालिन ढंगले सोच्नुपर्ने बेला भने आएको छ । उत्पादन प्रणालीमा गएर चक्रिय प्रणालीमा पैसा प्रवेश नगरे पैसाको व्यवस्थापन चुनौतिपूर्ण रहन्छ । अघिल्लो चौमासिकमा उत्साहित भएर बैंक, वित्तीय संस्था र सहकारीले लगानी गरे । क्रमशः सबै क्षेत्र लयमा फर्किन थालेकाले समस्या समाधानमा एकदुई महिना अझै समय लाग्छ ।
तपाईंले उत्पादन प्रणाली चक्रिय प्रणालीमा जोडिनुपर्ने कुरा उठाउनु भयो तर मुलुकको सबै व्यवसाय आयातमा भर परेको छ नि ?
अहिलेको व्यापार, मौद्रिक, औद्योगिक र बाणिज्य नीतिले यो विषयलाई सम्बोधन गर्न सक्दैन, यसलाई पुनरावलोकन गर्नुपर्छ । अर्थ मन्त्रालयले पनि आर्थिक नीतिमा केहि फेरबदल गरेको छ । वाणिज्य गतिविधि विस्तारै लयमा फर्केको छ । यसलाई आर्थिक र मौद्रिक नीतिले सम्बोधन गर्नुपर्छ । सरकारले सहि बाटो लियो र जनताको पक्षमा सरकार उभियो भने समाधान पुग्न सकिएला ।
एकातिर भर्खरै अर्थतन्त्र चलायमान बनेको छ भने अर्को तर्फ कोरोना भाइरसको नया“ भेरिएन्ट देखा पर्न थालेको छ, त्यो पनि चुनौति होइन र ?
यो चुनौतिको विषय हो । हामीले सहकारीमा व्याजदरको विषयमा छलफल गरिराखेका छौं । सन्दर्भ ब्याजदर पनि हेर्दा सानो कुरा रहेछ तर यसले सिंगो अर्थव्यवस्था र आर्थिक प्रणालीमा असर पु¥याउँदो रहेछ । यो विषयमा पनि हामी छलफल गरिराखेका छौं । नयाँ भेरिएन्ट आउँछ र यसको सामना शक्ति विकास गर्नुपर्छ भन्ने कुरा हाम्रो आर्थिक र मौद्रिक प्रणालीले सोचेको छैन । तर यो चुनौति हो र नयाँ ढंगले समाधानमा पुग्नुपर्छ ।
उद्योग वाणिज्य महासंघ, चेम्बर जस्ता संगठनले भन्दा सरहकारी क्षेत्रले सोच्ने र काम गर्ने तरिकामा कति फरक छ ?
उनीहरुले सोचे हुन्छ, हामीले भने गर्नुपर्छ । हामी व्यवसायिक ढंगले पनि उपस्थित हुनुपर्छ । सदस्य र जनताप्रति हामी उत्तरदायी हुनैपर्छ । सामाजिक–सार्वजनिक क्षेत्र भएकाले हामी यो गर्न सक्दैनौं भन्न सक्दैनौं । निजी क्षेत्रले हामी गर्न सक्दैनौं भन्न सक्छन् । त्यो विशुद्ध नाफा घाटासँग मात्रै जोडिएको हुन्छ । त्यसै विषयमा पैरवी गर्छन् । हामी नाफाघाटा होइन राज्यको सञ्चालन प्रणालीसँग जोडिएका छौं । राज्यप्रति जवाफदेहिता र सिंगो जनताप्रति पनि जवाफदेहितामा उभिनुपर्ने भएकाले उनीहरुको सोच्ने शैलीभन्दा हाम्रो शैली र कामगराइ भिन्न छ ।
सहकारी क्षेत्र आफैं अग्रपंक्तिमा रहेर अहिलेको मन्दीलाई न्युनिकरण गर्ने कि राज्यको सहयोगीको भूमिका खेल्ने?
यो २ वटा नै हो । हामी राज्यको प्रतिपक्षी निकाय होइनौं । राज्यको विकास र व्यवस्थापनको साझेदार हौं । विकास र व्यवस्थापनको साझेदार भएका नाताले राज्यको नीतिलाई सहयोग पु¥याउनुपर्छ । तर हाम्रो स्वायत्तता र अधिकार क्षेत्रका विशिष्टताका क्षेत्र छन् । सदस्यहरुलाई वित्तीय उपलब्धता, वित्तीय वितरणको क्षेत्रमा हाम्रो भूमिका रहन्छ । वित्तीय समावेशीकरणमा हाम्रो भूमिका छ । ज्ञान, सीप, क्षमता अभिवृद्धि गर्ने विषयमा पनि हामीले काम गर्नुपर्छ ।