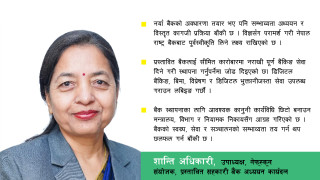
 नेपालपत्र संवाददाता
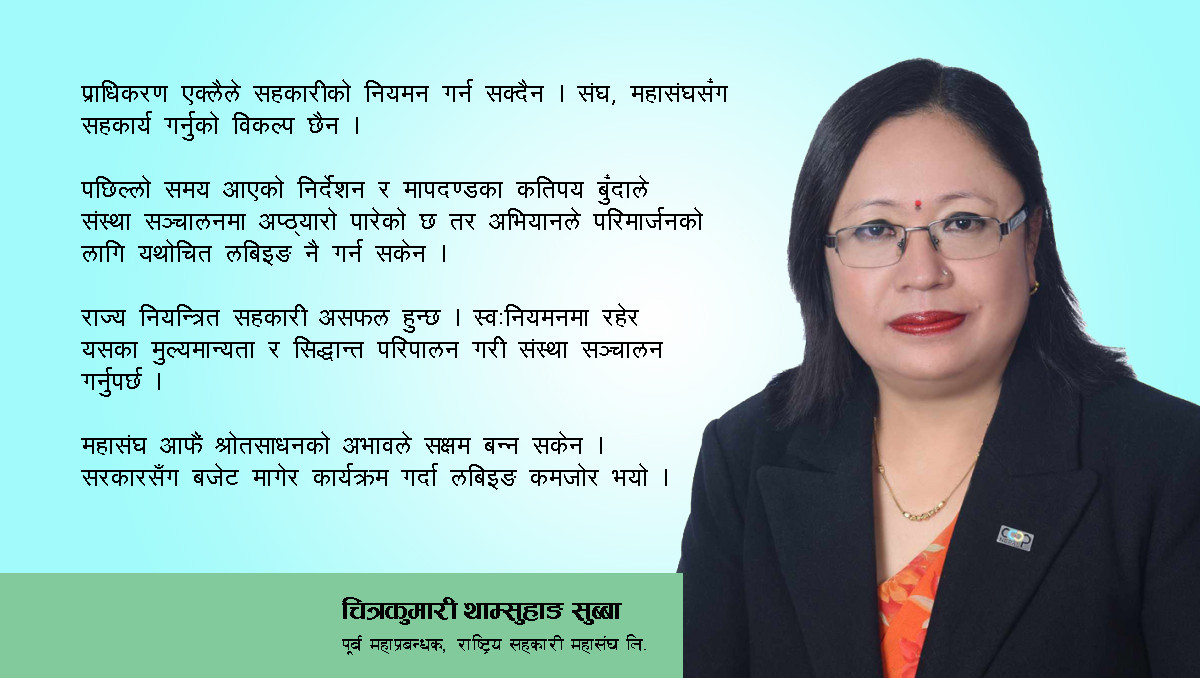
पछिल्लो समय बचत तथा ऋणको मुख्य कारोबार गर्ने सहकारी संस्थाको नियमनको लागि राष्ट्रिय सहकारी नियमन प्राधिकरण गठन भएको छ, प्राधिकरणले ती सहकारी संस्थाको नियमन गर्न सक्ला ?
सहकारी क्षेत्रमा सुशासन कमजोर भयो र संस्थाहरु स्वःनियमनमा सञ्चालन भएनन् भनेर सरकारले पछिल्लो समय सहकारीको नियमनको लागि प्राधिकरण गठन गरेको छ । बचत ऋणको कारोबार गर्ने सहकारी संस्थाहरुको नियमनको लागि शक्तिशाली नियामक चाहिन्छ भन्ने माग सहकारी अभियानको तर्फबाट पनि भएको हो । प्राधिकरणले अहिले बचत ऋणको मुख्य कारोबार गर्ने सहकारीलाई दर्ता अभिलेखीकरण खुल्ला गरेको छ र त्यहि काममा प्राधिकरण अल्झिराखेको छ । प्राधिकरणबाट अझै पनि धेरै सहकारी संस्थाहरुले संस्था सञ्चालन अनुमतिपत्र लिन बाँकी छ । प्राधिकरण यही काममा व्यस्त रहेकाले सहकारी संस्थाहरुको नियमन कसरी गर्छ भन्ने कुरा अझै पनि टुङ्गो लागिसकेको छैन । प्राधिकरणले सहकारीहरुलाई संस्था सञ्चालन इजाजतपत्र दिन अझै लामो समय लाग्ने देखिन्छ । यस्तो अवस्थामा मुलुकभर रहेका ३० हजार भन्दा माथि रहेका सहकारीको कसरी नियमन गर्न सक्ला भन्ने प्रश्न खडा भएको छ ।
संस्था सञ्चालन इजाजतपत्र दिनुु भन्दा अगाडि सहकारी प्राधिकरण र राष्ट्र बैंकले सहकारी संघ संस्थाको लागि निर्देशन तथा मापदण्ड जारी गरेको थियो । समस्या पार्ने बुदाँहरुमा अभियानले छलफल गर्नुपथ्र्यो । जुन जुन बुँदाले संस्था सञ्चालनमा अप्ठ्यारो पारिरहेको छ ती बुँदाहरु संशोधन गर्न अभियानको तर्फबाट लविइङ गर्नुपथ्र्यो । तर त्यो हुन सकेन । राष्ट्र बैंक र सहकारी प्राधिकरणले जारी गरेको कतिपय निर्देशनले संघसंस्थालाई अप्ठ्यारो पार्ने देखिन्छ । ससाना बचत गर्ने र साना तथा मझौला उद्यम गर्ने सदस्यहरुको सहभागिता सहकारी संस्थामा रहन्छ । तर सहकारी संस्थाले विना धितो ऋण लगानी गर्नु हुँदैन भन्ने सन्देश निर्देशनले दिएको छ । तिन लाख वा सदस्यले राखेको बचत मध्ये जुन बढी हुन्छ र दुई जना सदस्य जमानी राखेर मात्र विना धितो ऋण दिन भनेको छ । सहकारीबाट सेवा लिने सबै सदस्यसँग धितो हुँदैन । धितो राख्ने जग्गा जमिन पनि ग्रामीण क्षेत्रमा हुनसक्छ । काठमाडौंमा कारोबार गर्ने अधिकांश सहकारीका सदस्यको धितो बाहिर जिल्लामा हुन्छ । त्यो सम्पत्तिलाई धितोको रुपमा लिन पनि सम्भव हुँदैन । प्राविधिक र लागतको हिसाबले धितो लिन पनि महँगो पर्न जान्छ । निर्देशनले सहकारीलाई पनि बैंककै रुपमा अगाडि बढाउन खोजेको छ ।
तर निर्देशनका कतिपय बुँदा राम्रा पनि छन् । तेस्रो पक्ष धितो राख्न नपाउने, संस्थागत पुँजीको आधारमा बचत ऋणको कारोबार गर्ने र संस्थालाई बलियो बनाउने, तरलता व्यवस्था, लोन लष्ट प्रोभिजन जस्ता व्यवस्थाले संस्थालाई बलियो बनाउन मदत गर्छ । अर्कोतर्फ संघहरुमा राखेको बचतलाई तरलताको रुपमा गणना गर्न नपाउने व्यवस्था निर्देशनमा ल्याइएको छ । यसले सहकारीहरुले अहिलेसम्म संघहरुसँग गरिराखेको कारोबारलाई के गर्ने भन्ने अन्यौलता सिर्जना भएको छ । यी विषयमा अभियानले दह्रो रुपमा लविइङ गर्नुपर्ने हुन्छ । त्यसैगरी केही सहकारी संस्थाको समस्यालाई हेरेर समग्र सहकारीलाई अप्ठ्यारो पार्ने नियम बनाउनु हुँदैन भन्ने मेरो मान्यता हो । गलत नियतका कारण केही सञ्चालकले ठुलो ऋण लिएर संस्थाहरु समस्यामा परे । त्यसलाई नै नजिर बनाएर सहकारी संस्थाका सञ्चालकले ऋण नै लिनु हुँदैन भन्ने निर्देशनमा आयो । यस अघिको मापदण्डमा ४९ प्रतिशत सञ्चालकले ऋण लिन पाउने व्यवस्था थियो । अहिलेको निर्देशनले सहकारी संस्थाका सञ्चालकले ऋण लिन पाइँदैन भन्ने आयो । भएको बेलामा बचत गर्छु र आवश्यक पर्दा ऋण लिन्छु भनेर नै सहकारीमा सदस्य बन्ने हो । संस्थाको सञ्चालक भएपछि ऋण लिन नपाउने भए किन सहकारीमा बस्नुपर्यो ? ऋण चाहिए अब सहकारीका सञ्चालक बैंकमा जानुपर्ने भयो । सञ्चालक पनि व्यवसायी हुन्छ, उद्यमी बन्नुपर्छ । पुँजी बिना उद्यमी बन्न सकिदैँन ।
निर्देशनले पुँजी कोषको १५ प्रतिशत भन्दा बढी ऋण लगानी नपाउने व्यवस्था गरेको छ । अहिले समुदाय र सदस्य केन्द्रीत संस्थामा तरलता अधिक छ । संस्थाहरुमा ५० प्रतिशतसम्म तरलता छ, ऋण लगानी हुन सकेको छैन । संस्थामा अधिक तरलता हुनु पनि जोखिम हो । संस्थाले सदस्यहरुले गरेको बचतमा ब्याज दिनुपर्छ तर संस्थाले लगानी गर्न सकेन भने कसरी नाफा कमाउँछ त ? सञ्चालन खर्च भन्दा केही बढी आम्दानी हुनैपर्छ । तर ठुलो रकम तरलताको रुपमा रही रहने र न्युन आय भएका सदस्यहरुलाई जमानतमा ठूलो ऋण लगानी गर्न नपाउने र सञ्चालकहरुले ऋण लिन बन्द गर्ने हो भने यसले संस्थामा जोखिम निम्त्याउँछ । संस्थाले सकार गरेको गैर बैकिङ सम्पत्तिमा पनि शतप्रतिशत प्रोभिजन गर्नुपर्ने कुराले धेरैलाई अप्ठ्यारो पार्छ । अव्यवहारिक कुरालाई नियामक निकाय र अभियानले छलफल गरी फुकाउनुपर्छ । सहकारी समुदायमा केन्द्रीत भएर स्वः नियमनमा नै संस्था सञ्चालन हुनुपर्छ । नियामक निकायले नियमन गरिदिन्छ र म संस्था राम्रो बनाउछु भन्ने सोच राख्नु हुँदैन । सहकारी जहिले पनि स्वःनियमनमा सञ्चालन हुनुपर्छ । स्वः नियमनमा सञ्चालन भए भने संस्था टिक्छन् । सहकारी प्राधिकरण आएको छ, प्राधिकरणले नियमन गरेपछि संस्था राम्रो बनाउँला भन्ने सोच हटाउनुपर्छ । संस्थाहरु आफै सहकारीका मुल्य, मान्यता, सिद्धान्त र ऐन कानुन अनुसार स्वतःस्फूर्त रुपमा सञ्चालन हुनुपर्छ ।
प्राधिकरणले ल्याएको कतिपय निर्देशनले सहकारी संस्था सञ्चालन गर्नै गाह्रो पर्ने देखिन्छ । अबको मध्यमार्गी बाटो के हुनसक्छ ?
पहिलो कुरा संस्थाहरु स्वयं स्वःनियमनमा सञ्चालन हुनुपर्यो । स्वःनियमनमा सञ्चालन भएनन् त्यसकारण नियमनमा जानुको विकल्प रहेन भन्ने कुरा सुनिन्छ । त्यसमा म सहमत छैन । सञ्चालनकर्ताले स्वःनियमनमा रही ऐन कानुन र सिद्धान्तलाई पालना गरी सञ्चालन गरे संस्था राम्रो हुन्छ । संस्था सदस्य केन्द्रीत हुन्छ र संस्थाप्रति सदस्यको विश्वास बढेर जान्छ । नियामक निकाय आयो, उसैले संस्था राम्रो र सुरक्षित बनाइदिन्छ भनेर बस्नु गलत हुन्छ । राष्ट्र बैंक जस्तो अब्बल निकायले त्यति थोरै बैंक तथा वित्तीय संस्थाको नियमन गरिराखेको छ । राष्ट्र बैंकले नियमन गरेका लघुवित्त संस्था सबै ठिक छन् त ? निरन्तर नियमन र सुपरीवेक्षण गरिराखेको हुन्छ । केन्द्रीय बैंकले सुपरीवेक्षण गरेका संस्थाहरु त समस्यामा परेका छन् ।
सहकारीको संख्या त यति धेरै छ । संख्यात्मक रुपमा यति धेरै सहकारी संस्थाको प्राधिकरणले कसरी नियमन गर्न सक्ला ? प्राधिकरण आफैं सञ्चालन इजाजतपत्र दिन अलमलमा परिराखेको बेलामा साँच्चैनै नियमन गर्छ भन्ने कुरामा म विश्वस्त छुइन् । प्राधिकरणमा त्यस खालको जनशक्ति अहिलेसम्म छैन । आवश्यक जनशक्ति, त्यही अनुसारको स्रोत साधनको अभावले प्राधिकरणले अहिले नै अफ साइड अन साइड मनिटरिङ गर्न सक्ने अवस्था देखिँदैन । प्राधिकरणले संघ महासंघसँग सहकार्य गरेर गयो भने केही सम्भावना रहला। सहकारी विभागले सुपरीवेक्षण गरिरहेकै संस्थाहरु समस्यामा परे । सहकारीका बचतकर्ता समस्यामा नपरुन् भन्ने सोच सरकारले राख्छ भने प्राधिकरणले अभियानसँग सहकार्य गरेर जानुको विकल्प देखिँदैन ।
सहकारीमा स्वः नियमन असफल भएकाले नै प्राधिकरण आएको हो, तपाईले फेरी स्वः नियमनको कुरा गरिराख्नु भएको छ, यो सम्भावना रहला र ?
स्वःनियमनमा रहेर सहकारीको मुल्य, मान्यता र सिद्धान्त अनुसार सञ्चालन हुने संस्थालाई नियमनको अवश्यकता पर्दैन । तर सहकारीमा लागेका सबै सञ्चालक राम्रो सोचका हुँदैनन् । कतिपयले संस्था दर्ता गर्दादेखि नै गलत सोच राखेका हुन्छन् । गलत नियतकासाथ सञ्चालन गर्छन् भने त्यस्ता संस्थाको लागि नियमन आवश्यक पर्छ । १५ हजारको हारहारीमा बचत ऋणको कारोबार गर्ने सहकारी संस्था छन् । प्राधिकरणबाट सञ्चालन इजाजतपत्र लिएका मध्ये कुनै संस्था गलत तरिकाले सञ्चालन भइराखेको छ भने न नियमनको आवश्यकता पर्ने हो । कुनै संस्था गलत तरिकाले सञ्चालन भइराखेको छ भन्ने जानकारी संघसँग हुनसक्छ । त्यो समयमा संघ, महासंघ र प्राधिकरण मिलेर राम्रो बनाउँछौ भन्यौ भने त्यो सम्भावना छ । अभियानलाई पुरै बाइपास गर्ने, समन्वय र सहकार्य नगरी प्राधिकरण एक्लैले नियमन गर्छु भन्यो भने त्यसले समाधान दिँदैन ।
सहकारीका कतिपय सञ्चालक र व्यवस्थापकलाई पैसालाई कसरी म्यानेज गर्ने भन्ने विषयमा राम्रो ज्ञान छैन । अहिलेको समयमा ज्ञान, सीप र सूचना आदानप्रदान सबै भन्दा महत्वपूर्ण हुन्छ । ती कुरा प्रत्येक सहकारीकर्मीले बुझ्नुपर्ने हुन्छ । कुनै संस्था गलत बाटोमा जान लाग्यो भने अभियानले पनि खबरदारी गर्नुपर्छ । सहकारी समुदायमा आधारित हुनुपर्छ भन्ने सोच र ज्ञान दिन आवश्यक छ । त्यो भयो भने सहकारी अभियानको भविष्य राम्रो छ । जति संस्था समस्यामा परे, ती सहकारी समस्याबाट बाहिर आउन सक्ने देखिँदैन । भएका सहकारीका लागि ठुलो सिकाइ भएको छ । अब संस्थाहरु वित्तीय पारदर्शिता र सुशासनमा सञ्चालन गर्नुपर्छ भन्ने भावना सबैमा विकास भएको छ ।
तपाईंले लामो समय सहकारी महासंघमा बिताउनुभयो, तपाईको बुझाईमा नेपालको सहकारी अभियान कहाँ चुक्यो जस्तो लाग्छ ?
महासंघ सहकारी अभियानको लागि आवश्यक छ, महासंघले लविइङ र एडभोकेसी गर्छ । अभियानलाई आवश्यक ऐन कानुन बनाउनको लागि पहल गर्छ भन्ने अनुभूति सबै संस्थालाई हुनुपर्यो । तर मैले धेरै सहकारीकर्मीमा त्यो अनुभूति भएको पाइन । सहकारीको नियमनको लागि नियामक निकाय छँदैछ, किन संघ महासंघ चाहियो र भन्ने बुझाई संस्थाहरुमा छ । त्यो कुरा संघ महासंघले पनि बुझाउन सकेनन् र प्रारम्भिक संस्थाहरुले पनि बुझ्ने प्रयास नै गरेनन् । महासंघलाई साँच्चै नै लविइङ र एड्भोकेसी गर्न सक्ने बनाउने हो भने उसलाई स्रोत साधनले सम्पन्न बनाउने जिम्मेवारी पनि अभियानको होला नि ? सरकारसँग बजेट मागेर कार्यक्रम गर्छ भने महासंघले भनेको कुरा सरकारले किन सुन्छ ? जापान, जर्मन लगायतका देशमा महासंघले प्रारम्भिक संस्थादेखि संघहरुको इन्टर्नल अडिट गर्छ । त्यस बापत शुल्क लिन्छ । भारतमा पनि त्यहाँको महासंघले भारतभर रहेका सहकारी अभियानको लागि तालिम सञ्चालन गर्छ । विभिन्न प्रदेशमा तालिम केन्द्र छ र नियमित रुपमा तालिम सञ्चालन गरिराखेको हुन्छ । त्यसबाट उसको आय वृद्धि हुन्छ र सरकारले पनि एकमुष्ट रुपमा फण्ड उपलब्ध गराउछ । तर नेपालको सन्दर्भमा त्यस्तो सुविधा छैन । महासंघ स्रोत साधनले बलियो भयो भने सहकारी अभियानको लागि अनुकुल नीति नियम, ऐन कानुन बनाउन पहल गर्छ र यसले संस्था सञ्चालनमा सहज हुन्छ भन्ने खालको भावना सबैमा जगाउन सकिएन ।
अर्कोतर्फ प्रारम्भिक संस्थामा सहकारिताको अभ्यास गरेको पोख्त व्यक्ति संघ महासंघको नेतृत्वमा पुग्नुपर्छ । तर हामी कहाँ प्रारम्भिक सहकारी संस्था सञ्चालन नगरेका र संस्थाको समस्या नै नबुझेका व्यक्तिहरु लिडर बने । लिडरसीपले समस्या नबुझेपछि समस्या के हो र समाधान कसरी हुन्छ भनेर सरकारलाई बुझाउन गाह«ो पर्छ । म महासंघमा रहँदा सरकारले अभियानलाई सोधेर मात्र नीति बनाउँछ, कस्तो खालको नीतिनियम, ऐन कानुन बनाउने भन्ने कुरा सरकारले सोधोस् भन्ने थियो । झन्डै त्यो लेवलमा महासंघ पुग्न लागेको थियो तर पछिल्लो समय सहकारी क्षेत्रमा ठुलो समस्या आयो । नेतृत्व तहमा पुगेका कतिपय व्यक्तिहरुकै संस्थामा समस्या देखियो । त्यसले गर्दा अभियानप्रति सरकार विश्वस्त भएन ।
पछिल्लो समय महासंघ झनै कमजोर जस्तो देखिन्छ, सहकारी क्षेत्रको लविइङ र एडभोकेसीमा महासंघले केही गर्न सक्दैन भन्ने आरोप लागेको छ नि ?
पछिल्लो समय महासंघ कमजोर भएको कि भन्ने कुरा मैले पनि सुनेको छु । पहिलो कुरा जुनसुकै अर्गनाइजेशनमा म्यानेजमेन्ट बलियो हुनुपर्छ । प्रारम्भिक सहकारी संस्था, संघ र महासंघमा व्यवस्थापन सक्षम हुनुपर्छ । अहिले महासंघ लामो समयदेखि कायममुकायम महाप्रबन्धकको भरमा चलिराखेको छ । यदी उहाँले काम गर्न र परिणाम दिन सक्नुहुन्छ भन्ने विश्वास वोर्डलाई छ भने पूर्ण रुपमा महाप्रबन्धकको जिमेवारी दिनुपर्यो, होइन भने अर्को जिएम खोज्नुपर्यो । दोस्रो विषय, महासंघको सञ्चलाक समितिमा नै आन्तरिक समस्या जस्तो देखिएको छ । अध्यक्ष लामो समयदेखि देश बाहिर हुनुहुन्छ । उहाँ आउन नसक्ने हो भने अर्को व्यक्तिलाई अध्यक्ष छाडिदिनुपर्यो । महासंघ लविइङ र एड्भोकेसी गर्ने निकाय भएकाले का.वा. अध्यक्ष भइरहँदा सरकारले पनि पत्याउँदैन । महासंघले केही पनि सक्दैन भन्ने अवस्थामा पुग्नुको कारण त्यो पनि हुनसक्छ ।
सहकारीको लामो इतिहास छ, करोड मानिस यस क्षेत्रमा आवद्ध भएका छन्, अर्बौं बचत परिचालन भएको छ तर पनि यो क्षेत्रप्रति नैराश्यता नै बढी देखिन्छ नि ?
समस्या चिर्ने र सहकारीको नैराश्यता हटाउने काम अभियानले नै गर्नुपर्छ । राज्यले सहकारी अभियानको नेतृत्व गर्यो भने राज्य नियन्त्रित अभियान बन्दै जान्छ । राज्य नियन्त्रित अभियान कहीँकतै सफल भएको छैन । राज्यले नियन्त्रण गर्ने लगेपछि सहकारी, सहकारीको रुपमा रहँदैन र राज्यको एउटा अंगको रुपमा रहन्छ । त्यसकारण अभियानले नेतृत्व गर्नुपर्छ । वित्तीय पहुँच ,लैगिक समानता,सामाजिक एकीकरणदेखि तल्लो वर्गका मानिसले सेवा पाइराखेको यो क्षेत्रलाई व्यवस्थित गरेर लैजानुपर्छ । सहकारीको फिलोसफी राम्रो छ । यसका अन्तर्राष्ट्रिय मुल्य, मान्यता र सिद्धान्त असाध्यै प्रभावकारी छन् । सोही अनुसार संस्था सञ्चालन हुनुपर्छ । अन्य देशका सहकारी अभियानमा पनि समस्या आएको थिए । ती समस्याबाट पाठ सिकेर सहकारी संघसंस्था र महासंघ ऐक्यवद्ध भएर अगाडि बढ्नुपर्छ । अभियानलाई यसको मर्म अनुसार अगाडि लगियो भने यो जस्तो बलियो अभियान अरु कुनै हुन सक्दैन । अब हामी आशावादी भएर अगाडि बढ्नुपर्छ । संविधानले दिएको मर्म र भावना अनुसार अर्थतन्त्रको तीन मध्ये एउटा खम्बाको रुपमा स्थापित गर्नुपर्छ ।